
أحيانًا تكون المشكلة في الصفقة واضحة بعد انتهائها. لكن قبل الدخول، تكون أصعب بكثير. قد تعرف نقطة الدخول، وتعرف أين ستضع وقف الخسارة، وحتى لديك سبب منطقي للشراء أو البيع. ومع ذلك يبقى سؤال واحد: كم من رأس مالك يجب أن تعرضه للخطر؟
إذا لم تحدد هذه النقطة قبل تنفيذ الصفقة، فقد يكون حجم الصفقة هو الذي يحدد مخاطرتك بدلًا منك.
جدول المحتويات
لماذا تحديد المخاطرة أصعب مما يبدو؟
هناك متداول يعرف أنه لا يريد خسارة أكثر من 1% من حسابه. جيد.
لكن ماذا يعني ذلك عمليًا؟
هل يشتري أسهمًا بقيمة 1% من الحساب؟
هل يستخدم 1% من رأس المال كهامش؟
هل يضع وقف الخسارة على بعد 1% من سعر الدخول؟
لا.
هذه ثلاثة أشياء مختلفة.
المخاطرة لكل صفقة تعني المبلغ الذي تقبل أن تخسره إذا وصلت الصفقة إلى مستوى الخروج الذي حددته، مع إدراك أن التنفيذ الفعلي قد يختلف عن السعر النظري بسبب السيولة والانزلاق والفجوات.
وهنا تبدأ إدارة المخاطر الحقيقية.
كيف تحدد المخاطرة لكل صفقة؟
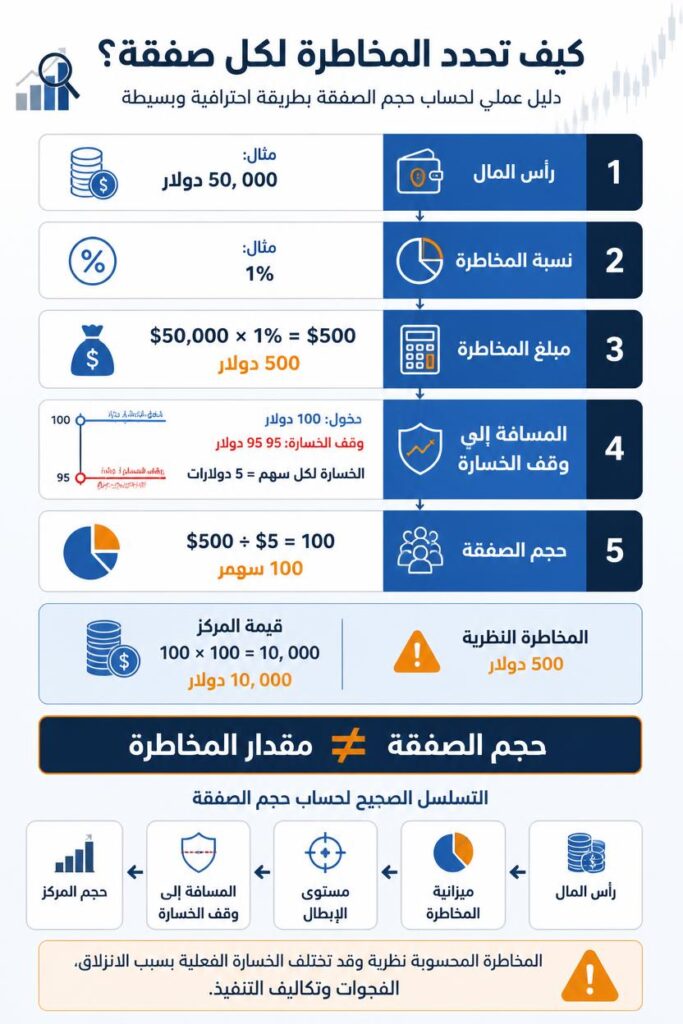
الطريقة العملية تبدأ من أربعة أرقام:
- رأس المال أو حقوق الملكية التي ستبني عليها المخاطرة.
- نسبة المخاطرة التي اخترتها.
- سعر الدخول.
- مستوى وقف الخسارة.
المعادلة الأساسية:
المبلغ المعرض للخطر = رأس المال × نسبة المخاطرة
ثم:
حجم الصفقة = المبلغ المسموح بخسارته ÷ الخسارة المحتملة لكل سهم أو وحدة
هذه الفكرة تبدو بسيطة. لكن ترتيبها مهم جدًا.
حدد المخاطرة أولًا.
حدد وقف الخسارة بناءً على منطق الصفقة ثانيًا.
ثم احسب حجم المركز.
وليس العكس.
إذا قررت شراء 1,000 سهم أولًا ثم بدأت تبحث عن مكان مناسب لوقف الخسارة حتى تتوافق الخسارة مع حسابك، فقد أصبحت الحسابات تخدم حجم الصفقة بدل أن تحمي رأس المال.
CME Group تشرح المبدأ نفسه في تعليمها لإدارة المخاطر. حجم المركز يتأثر بحجم الحساب ومعايير المخاطرة والمسافة بين الدخول ووقف الخسارة. [1]
هل قاعدة 1% أو 2% مناسبة لكل متداول؟
هنا يجب أن نكون دقيقين.
ستجد في الإنترنت قاعدة تقول إن المتداول يجب أن يخاطر بـ1% أو 2% من الحساب في كل صفقة. هذه النسب شائعة فعلًا، وتستخدمها مواد تعليمية من مؤسسات ووسطاء مختلفين.
لكن لا توجد نسبة سحرية تصلح لكل حساب وكل استراتيجية وكل سوق.
CME Group تعرض قاعدة 2% كطريقة شائعة لوضع حد للخسارة، لكنها توضح صراحة أن نسبة 2% نفسها اختيار اعتباطي، وأن المتداول يستطيع استخدام حد أكثر تشددًا أو أكثر اتساعًا وفق ظروفه. [2]
وCharles Schwab تعرض مثالًا لمتداول يخصص نسبة من المحفظة للمركز ويحدد في الوقت نفسه نسبة أصغر للمبلغ الذي يقبل خسارته في الصفقة. [3]
إذن الأفضل ألا نسأل فقط:
هل أخاطر بـ1% أم 2%؟
السؤال الأهم:
ما مقدار الخسارة الذي أستطيع تحمله إذا جاءت سلسلة من الصفقات الخاسرة دون أن أغير خطتي تحت الضغط؟
هذه نقطة مختلفة تمامًا.
مثال رقمي: كيف تحسب حجم الصفقة؟
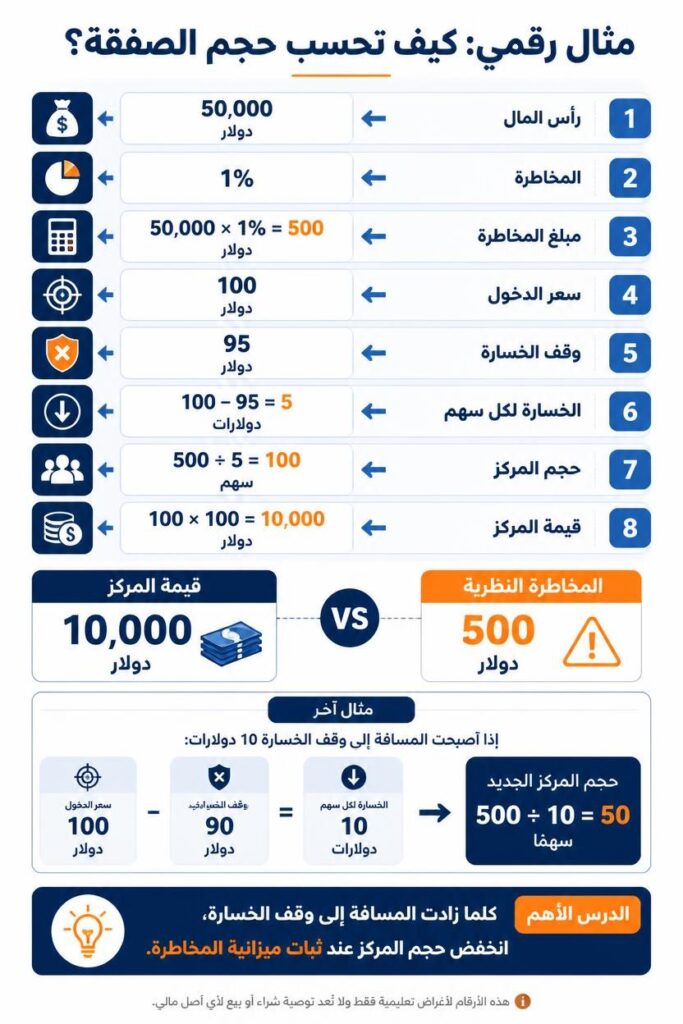
لنفترض أن لديك حساب تداول بقيمة 50,000 دولار.
اخترت مخاطرة نظرية قدرها 1% للصفقة.
إذن:
50,000 × 1% = 500 دولار
هذه هي ميزانية الخسارة المخططة.
لنفترض أنك وجدت سهمًا عند سعر 100 دولار، وبعد التحليل وجدت أن إبطال الفكرة يقع عند 95 دولارًا.
إذن الخسارة النظرية لكل سهم:
100 – 95 = 5 دولارات
حجم المركز النظري:
500 ÷ 5 = 100 سهم
قيمة المركز:
100 × 100 = 10,000 دولار
لاحظ الفرق.
أنت لم تخاطر بـ10,000 دولار.
أنت خصصت مركزًا قيمته 10,000 دولار، بينما الخسارة النظرية حتى وقف الخسارة تبلغ 500 دولار قبل احتساب تكاليف التنفيذ والانزلاق.
هذا هو الفرق بين حجم المركز والمخاطرة.
ولو أصبح وقف الخسارة على بعد 10 دولارات بدلًا من 5 دولارات، فإن حجم المركز النظري ينخفض إلى 50 سهمًا.
نفس الحساب.
نفس نسبة المخاطرة.
لكن حجم المركز مختلف.
وهذه واحدة من أهم أفكار Position Sizing.
لا تبدأ من حجم الصفقة
هذا الخطأ يتكرر كثيرًا.
يجد المتداول سهمًا يعجبه.
يقرر شراء 500 سهم.
ثم يبدأ بالسؤال عن مكان وقف الخسارة.
الطريقة الأكثر انضباطًا تسير في الاتجاه الآخر.
رأس المال → ميزانية المخاطرة → مستوى الإبطال → المسافة إلى وقف الخسارة → حجم المركز
CME Group تستخدم منطقًا مشابهًا في شرحها لإدارة المخاطر، حيث يبدأ المتداول بمعرفة مكان الخروج وحجم حقوق الملكية ثم يحول المسافة بين الدخول ووقف الخسارة إلى قيمة مالية. [1]
هذا الترتيب لا يجعل الصفقة رابحة.
لكنه يمنع قرارًا واحدًا من التحكم في حجم الخسارة المحتملة.
وقف الخسارة لا يعني أن الخسارة ستتوقف عند الرقم المحدد
هذه نقطة أرى أنها تستحق مساحة أكبر مما تحصل عليه عادة في المقالات المختصرة.
لنفترض أنك اشتريت سهمًا عند 100 دولار ووضعت وقف الخسارة عند 95 دولارًا.
من الناحية النظرية، المسافة 5 دولارات.
لكن السوق لا يضمن لك تنفيذ الصفقة عند 95 دولارًا.
Investor.gov يوضح أن أمر Stop يتحول عند تفعيله إلى أمر سوق، وبالتالي يمكن أن يكون سعر التنفيذ مختلفًا عن سعر التفعيل، خصوصًا عندما تكون السيولة ضعيفة أو يتحرك السعر بسرعة. [4]
وFINRA تحذر أيضًا من أن أوامر الإيقاف قد تنفذ عند سعر مختلف بشكل كبير عن سعر الوقف خلال ظروف التقلب المرتفع. [5]
لذلك، عندما تقول إنك تخاطر بـ500 دولار، الأفضل فهمها على أنها مخاطرة مخططة أو نظرية وليست ضمانًا تعاقديًا بأن خسارتك لن تتجاوز هذا المبلغ.
الفجوات السعرية والانزلاق السعري والتنفيذ الجزئي كلها يمكن أن تغير النتيجة الفعلية.
التقلب يغير حجم الصفقة
ليست كل الأسهم متشابهة.
سهم يتحرك بهدوء نسبيًا ليس مثل سهم يتحرك بعنف خلال الجلسة.
ولهذا فإن استخدام عدد أسهم ثابت في كل صفقة قد يؤدي إلى اختلاف كبير في المخاطرة الفعلية.
Fidelity تشير إلى أن تجاهل التقلب من أخطاء Position Sizing، وتوضح أن حجم المركز يجب أن يعكس مقدار رأس المال الذي يكون المتداول مستعدًا لخسارته. [6]
يمكن للمتداول استخدام أدوات مثل ATR أو نطاقات الحركة التاريخية للمساعدة في تقييم المسافة المنطقية لوقف الخسارة.
لكن يجب الانتباه إلى نقطة مهمة.
لا تستخدم ATR فقط حتى تجعل وقف الخسارة قريبًا أو بعيدًا بشكل آلي.
وقف الخسارة يجب أن يرتبط بمنطق الصفقة أولًا.
ثم يأتي حجم المركز ليحترم ميزانية المخاطرة.
ماذا يحدث عندما تتكرر الخسائر؟
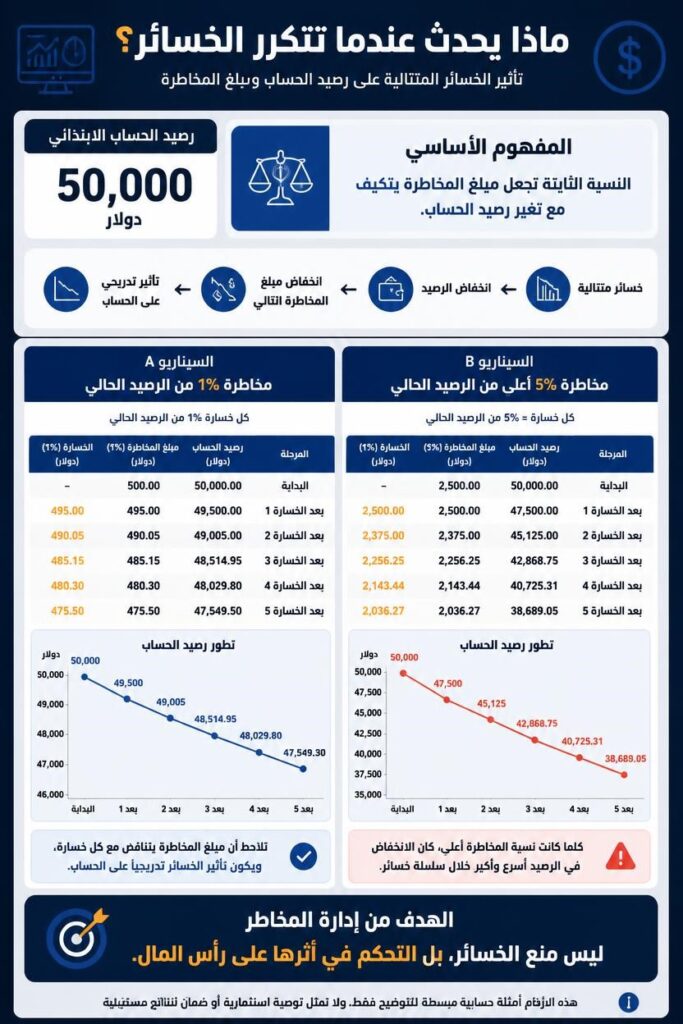
هنا تظهر أهمية تحديد المخاطرة قبل الصفقة.
لنفترض أن حسابك 50,000 دولار، وتستخدم نسبة مخاطرة ثابتة قدرها 1%.
الخسارة الأولى تكون 500 دولار تقريبًا.
إذا استخدمت النسبة على حقوق الملكية الجديدة، فإن الصفقة التالية تكون مبنية على 49,500 دولار، وبالتالي تصبح المخاطرة أقل قليلًا.
CME توضح كيف تعمل هذه الآلية عند مقارنة مخاطرة 1% و2% خلال سلسلة من خمس خسائر متتالية. في المثال المنشور لديها، ينخفض الحساب تدريجيًا بينما تنخفض قيمة المخاطرة نفسها مع انخفاض الرصيد عند استخدام النسبة الثابتة. [7]
هذا لا يعني أن 1% هو الرقم الصحيح للجميع.
الفكرة هي أن طريقة حساب المخاطرة يجب أن تأخذ السحب Drawdown في الحسبان.
كلما ارتفعت نسبة المخاطرة، أصبح تأثير سلسلة الخسائر أكثر وضوحًا.
السحب Drawdown أهم مما يبدو
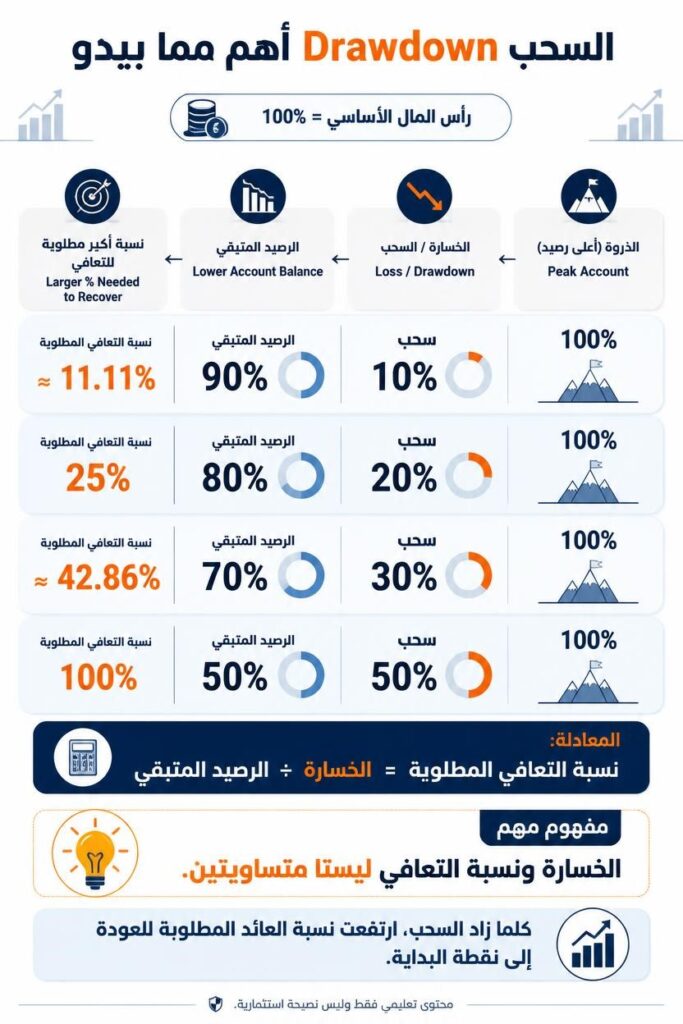
إذا خسرت 10% من حسابك، تحتاج إلى تحقيق أكثر من 10% حتى تعود إلى نقطة البداية.
خسارة 10% تحتاج إلى ربح يقارب 11.11% لاستعادة رأس المال.
خسارة 20% تحتاج إلى 25%.
خسارة 30% تحتاج إلى نحو 42.86%.
ولهذا فإن إدارة المخاطر لا تتعلق فقط بمنع الخسارة الحالية.
هي تتعلق أيضًا بمنع الخسارة من تغيير الرياضيات التي ستعمل بها لاحقًا.
وهذه إحدى النقاط التي توضحها CME في جداولها التعليمية حول الخسائر ونسب التعافي. [7]
ماذا عن عدة صفقات في الوقت نفسه؟
هنا تظهر مشكلة لا تعالجها قاعدة Risk per Trade وحدها.
افترض أن لديك ثلاث صفقات:
- بنك سعودي
- شركة بتروكيماويات سعودية
- شركة أخرى مرتبطة بأسعار النفط
قد تبدو هذه ثلاث صفقات مستقلة.
لكن إذا كانت تحركاتها تعتمد جزئيًا على العامل الاقتصادي نفسه، فقد تكون مخاطرتك الفعلية أعلى مما توحي به كل صفقة منفردة.
الأمر نفسه في الفوركس.
شراء EUR/USD وGBP/USD وبيع USD/CHF قد يمثل في بعض الظروف فكرة مشتركة مرتبطة بالدولار.
بعض شركات التداول الخاصة تضع قواعد صريحة لتجميع الصفقات المرتبطة ضمن “Trade Idea”. The Trading Pit، مثلًا، لديها قواعد خاصة لبعض أنواع الحسابات تعتبر المراكز المرتبطة فكرة واحدة وتحسب المخاطرة مجتمعة. لكن الصفحة نفسها تحدد أن القاعدة لا تنطبق على جميع الحسابات، لذلك لا يصح تحويلها إلى قاعدة عامة للسوق. [8]
المغزى الأهم:
لا تنظر إلى مخاطرة كل صفقة بمعزل عن بقية المراكز.
هل المخاطرة لكل صفقة هي نفسها مخاطرة المحفظة؟
لا.
Risk per Trade تعني مقدار المخاطرة المخطط لها في صفقة معينة.
أما Portfolio Risk فينظر إلى مجموع التعرضات والمراكز والعلاقات بينها.
يمكن أن تخاطر نظريًا بـ1% في خمس صفقات مختلفة.
هذا لا يعني تلقائيًا أن محفظتك معرضة لـ5% فقط بشكل مستقل.
قد تكون الصفقات شديدة الارتباط.
وقد تتعرض كلها للحدث الاقتصادي نفسه.
وقد يكون لديك تعرض كبير لقطاع واحد.
ولهذا فإن تحديد المخاطرة لكل صفقة يجب أن يكون جزءًا من نظام أوسع لإدارة رأس المال.
متى يكون تقليل المخاطرة منطقيًا؟
لا توجد قاعدة تقول إن المتداول يجب أن يغير النسبة في كل مرة يتحرك فيها السوق.
لكن توجد حالات تستحق إعادة التقييم.
مثل:
- ارتفاع التقلب بشكل واضح
- انخفاض السيولة
- اقتراب إعلان مهم
- مركز شديد الارتباط بمراكز أخرى
- زيادة السحب من أعلى مستوى للحساب
- تغير خصائص الاستراتيجية
- استخدام الرافعة المالية
- التداول في أداة ذات فجوات سعرية متكررة
الهدف هنا ليس محاولة التنبؤ بالمستقبل.
الهدف هو أن تتغير ميزانية المخاطرة عندما تتغير طبيعة التعرض.
ماذا عن الرافعة المالية؟
الرافعة المالية تحتاج إلى حذر خاص.
قد تسمح لك بفتح مركز أكبر من رأس مالك النقدي، لكنها لا تجعل الخسارة المحتملة أصغر.
بل يمكن أن تضخم أثر حركة السعر على رأس المال.
SEC حذرت منذ سنوات من أن استخدام الهامش والاقتراض لشراء الأوراق المالية يمكن أن يؤدي إلى خسائر كبيرة، وقد يضطر الوسيط إلى بيع الأوراق المالية وفق شروط حساب الهامش. [9]
لذلك لا تبدأ حساب المخاطرة من سؤال:
“كم رافعة أستطيع استخدام؟”
ابدأ من:
“كم دولارًا أقبل أن أخسر إذا كانت الفكرة خاطئة؟”
ثم حدد الحجم الذي يناسب ذلك.
هل يجب أن تستخدم نسبة ثابتة دائمًا؟
النسبة الثابتة لها ميزة واضحة.
البساطة.
إذا كان حسابك 30,000 دولار واخترت ميزانية مخاطرة قدرها 1%، فإن الحد النظري يكون 300 دولار.
إذا أصبح الحساب 35,000 دولار، يرتفع المبلغ وفق القاعدة.
وإذا انخفض إلى 25,000 دولار، ينخفض معه.
هذا يجعل حجم المخاطرة يتكيف مع الحساب.
لكن توجد طرق أخرى.
يمكن استخدام مبلغ ثابت.
يمكن استخدام Position Sizing يعتمد على التقلب.
يمكن استخدام حدود مختلفة حسب الاستراتيجية.
المهم أن تكون الطريقة محددة قبل التنفيذ وقابلة للقياس.
كيف تعرف أن مستوى المخاطرة كبير عليك؟
السؤال لا يحتاج إلى إجابة نفسية معقدة.
انظر إلى السيناريو السلبي.
إذا خسرت خمس صفقات متتالية، هل تستطيع الالتزام بالخطة؟
إذا خسرت عشر صفقات متتالية، هل ستزيد حجم الصفقة لتعويض الخسائر؟
إذا انخفض الحساب بنسبة 15%، هل ستظل قادرًا على تنفيذ الاستراتيجية نفسها؟
إذا كانت الإجابة لا، فقد تكون ميزانية المخاطرة أكبر من قدرتك العملية على تحمل السحب.
IG تعرض مثالًا يوضح الفرق الكبير بين المخاطرة بـ2% و5% و10% خلال 15 خسارة متتالية. عند 2% تكون الخسارة التراكمية أقل من 25% تقريبًا، بينما تصبح أعمق بكثير عند النسب الأعلى. [10]
المثال ليس توصية بالنسبة المناسبة لك.
هو توضيح للرياضيات.
سيناريو واقعي: متداول في سوق الأسهم السعودي
لنفترض متداولًا افتراضيًا اسمه خالد.
لديه حساب بقيمة 100,000 ريال.
وجد فرصة تداول في سهم مدرج في السوق السعودية.
بعد التحليل، حدد سعر دخول عند 50 ريالًا، ومستوى إبطال للفكرة عند 47 ريالًا.
خالد قرر قبل الدخول أن ميزانية المخاطرة في هذه الصفقة لا تتجاوز 0.75% من الحساب.
100,000 × 0.75% = 750 ريالًا
المسافة إلى وقف الخسارة:
50 – 47 = 3 ريالات
حجم المركز النظري:
750 ÷ 3 = 250 سهمًا
قيمة المركز:
250 × 50 = 12,500 ريال
إذا وصل السعر إلى وقف الخسارة، تكون الخسارة النظرية 750 ريال قبل التكاليف والانزلاق.
لكن خالد لا يتوقف هنا.
يسأل أيضًا:
هل لدي مركز آخر في القطاع نفسه؟
هل السهم عالي التقلب؟
هل توجد فجوة محتملة بسبب إعلان قريب؟
هل السيولة كافية؟
هل حساب الوسيط يسمح بهذا النوع من الأوامر؟
هذه الأسئلة هي التي تحول المعادلة من عملية حسابية إلى إدارة مخاطر فعلية.
ملحوضة هل تعلم ان استراتيجية تداول ناجحة سابقا ربما تكون خاسرة وكيف تتجنب ذلك
هل هذا الموضوع مناسب لك؟
إذا كنت تدخل الصفقة أولًا ثم تفكر في حجمها بعد ذلك، فهذا الموضوع مهم جدًا لك.
إذا كنت تعرف نسبة المخاطرة لكنك لا تعرف كيف تحولها إلى عدد أسهم أو عقود، فأنت أيضًا تحتاج إلى Position Sizing.
أما إذا كنت مستثمرًا طويل الأجل يشتري الشركات على أساس أساسي ويحتفظ بها لسنوات، فقد لا يكون نموذج “Risk per Trade” هو الأداة الرئيسية التي تبني بها قراراتك. ستحتاج إلى النظر أيضًا إلى توزيع الأصول، حجم المركز، التنويع، السيولة، الأفق الزمني، وقدرتك على تحمل انخفاض قيمة الاستثمار.
شجرة قرار من 3 خطوات
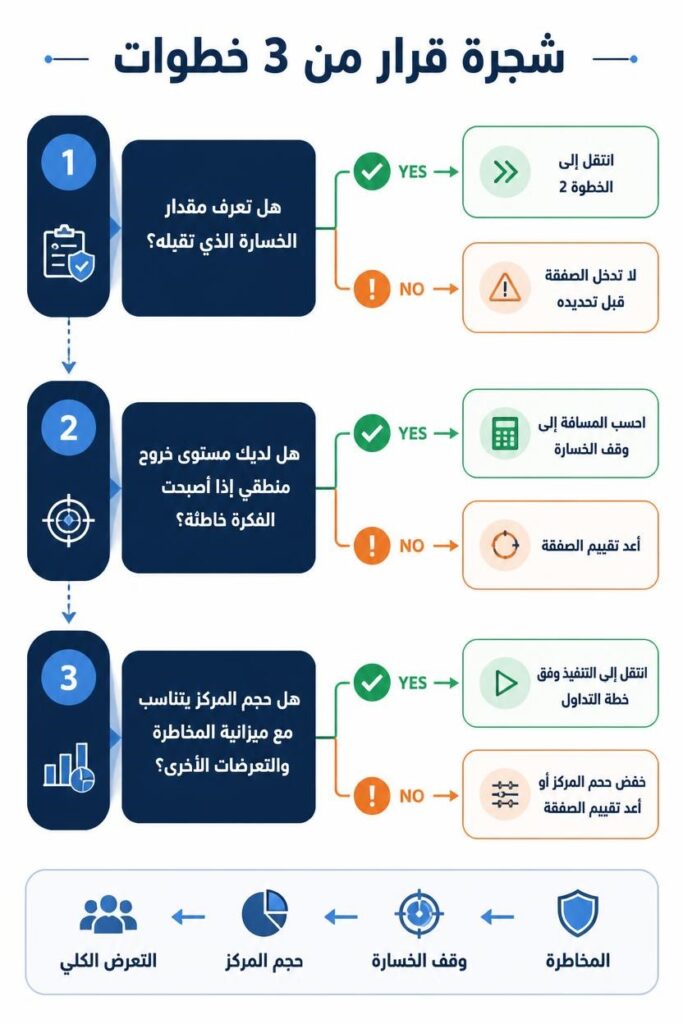
1. هل تعرف مقدار الخسارة الذي تقبله؟
نعم → انتقل إلى الخطوة 2
لا → لا تدخل الصفقة قبل تحديده.
2. هل لديك مستوى خروج منطقي إذا أصبحت الفكرة خاطئة؟
نعم → احسب المسافة إلى وقف الخسارة.
لا → أعد تقييم الصفقة.
3. هل حجم المركز يتناسب مع ميزانية المخاطرة والتعرضات الأخرى؟
نعم → انتقل إلى التنفيذ وفق خطة التداول.
لا → خفّض حجم المركز أو أعد تقييم الصفقة.
لحظة هل تعرف كيف يمكنك فتح حساب تداول في وسيط؟ جرب الأن من خلال شرح صوري.
ما أخطاء المبتدئين في تحديد المخاطرة؟
أكثر الأخطاء وضوحًا ليست في المعادلة نفسها.
الخطأ الأول هو اختيار حجم المركز قبل تحديد المخاطرة.
الثاني هو اعتبار قيمة الصفقة هي مقدار المخاطرة.
الثالث هو وضع وقف خسارة قريب جدًا فقط حتى يسمح بحجم مركز أكبر.
الرابع هو تجاهل الارتباط بين المراكز.
الخامس هو تجاهل التقلب والسيولة.
السادس هو تحريك وقف الخسارة بعيدًا عندما تبدأ الصفقة بالخسارة.
السابع هو زيادة المخاطرة بعد سلسلة من الخسائر بهدف استعادة رأس المال بسرعة.
والثامن هو استخدام قاعدة 1% أو 2% كأنها قانون مالي أو معيار تنظيمي.
لا توجد قاعدة واحدة تقوم بكل هذه الوظائف.
اذا كنت مبتدأ تعرف على كيفية بدأ التداول وشراء اول سهم. او افهم ماهي الاسهم قبل ذلك من خلال دليل شامل.
ما العلاقة بين المخاطرة ونسبة العائد إلى المخاطرة؟
إذا كنت مستعدًا لخسارة 200 دولار في صفقة، وتستهدف ربحًا محتملًا قدره 600 دولار، فإن النسبة النظرية للمخاطرة إلى العائد هي 1:3.
لكن هذه النسبة لا تجعل الصفقة جيدة تلقائيًا.
IG تشرح أن من الممكن أن تكون الاستراتيجية مربحة حتى مع معدل فوز أقل من 50% إذا كانت الخسائر والأرباح موزونة بطريقة مناسبة، لكنها تحذر أيضًا من أن الوصول إلى الهدف البعيد قد يحتاج إلى حركة سعرية أكبر من الحركة المطلوبة للوصول إلى وقف الخسارة. [10]
لذلك لا تستخدم Risk/Reward كرقم منفصل عن احتمال تحقق السيناريو.
ماذا يقول هذا عن قاعدة 1%؟
قاعدة 1% يمكن أن تكون أداة محافظة لبعض المتداولين.
لكن السؤال الصحيح ليس:
“هل 1% هي النسبة الصحيحة؟”
بل:
“ماذا يحدث لحسابي إذا واجهت سلسلة خسائر متوقعة ضمن استراتيجية التداول الخاصة بي؟”
إذا كانت الاستراتيجية تاريخيًا تمر بسلسلة من الخسائر، فيجب أن تدخل هذه المعلومة في تصميم المخاطرة.
وهذا أفضل من اختيار النسبة لأنها منتشرة على الإنترنت.
كيف يتم تحديد المخاطر؟
يمكن تلخيص العملية في تسلسل واضح:
حدد رأس المال → اختر ميزانية الخسارة → حدد مستوى إبطال الفكرة → احسب المسافة → حدد حجم المركز → راجع التكاليف والانزلاق → راجع التعرض الكلي للمحفظة.
هذه ليست وصفة لتحقيق الأرباح.
هي طريقة لجعل الخسارة المحتملة معروفة قبل تنفيذ الصفقة بدل اكتشافها بعد حدوثها.
ما هي طرق تقييم المخاطر؟
هناك أكثر من طريقة.
يمكن تقييم المخاطرة بالنسبة إلى رأس المال.
يمكن قياسها كمبلغ نقدي.
يمكن تعديل حجم المركز حسب التقلب.
يمكن النظر إلى الارتباط بين المراكز.
يمكن تحليل السحب التاريخي للاستراتيجية.
ويمكن إضافة سيناريوهات ضغط، مثل عدة خسائر متتالية أو حركة سعرية أسرع من المتوقع.
في الاستثمار المؤسسي، لا ينظر مديرو المحافظ إلى مركز واحد بمعزل عن بقية المحفظة. وتوضح مواد Fidelity المتعلقة ببناء المحافظ أن تحديد حجم المراكز يمكن أن يرتبط بالاقتناع، والتقلب، وحدود المخاطرة على مستوى المحفظة والأداة. [11]
ماذا عن معايير ISO 31000؟
ISO 31000 إطار عام لإدارة المخاطر وليس قاعدة لحساب نسبة المخاطرة لكل صفقة في الأسهم.
وهذا فرق مهم.
يمكن استخدام مفاهيم تحديد المخاطر وتقييمها ومعالجتها كإطار تفكير، لكن لا يصح القول إن ISO 31000 تفرض على المتداول المخاطرة بـ1% أو 2%.
معايير إدارة المخاطر العامة شيء.
وPosition Sizing في التداول شيء آخر.
لا ينبغي خلطهما لمجرد تشابه كلمة “Risk”.
ملاحظة خبرة
من أكثر الأمور التي أراها مربكة للمتداول الجديد أنه يركز على العثور على الصفقة المثالية قبل أن يسأل عن حجم الخسارة المقبولة.
مع الوقت يتغير السؤال.
لا يصبح الهدف معرفة ما سيحدث في السوق.
يصبح الهدف معرفة ماذا سأفعل إذا لم يحدث ما أتوقعه.
وهذا فرق كبير في طريقة التفكير.
ملاحظة مهمة
نسبة المخاطرة لكل صفقة ليست معيارًا تنظيميًا موحدًا ولا ضمانًا للحد الأقصى للخسارة. اختر ميزانية المخاطرة وفق رأس المال، الاستراتيجية، التقلب، السحب المقبول، السيولة، الارتباط بين المراكز وشروط الوسيط. وقف الخسارة نفسه قد ينفذ بسعر مختلف عن سعر التفعيل في ظروف السوق السريعة.
نصيحة عملية
قبل الضغط على زر الشراء أو البيع، اكتب ثلاثة أرقام فقط: المبلغ الأقصى الذي تقبله كخسارة، سعر إبطال الفكرة، وحجم المركز الناتج عن الحساب. إذا لم تستطع تحديد هذه الأرقام، فالصفقة لم تكتمل من ناحية إدارة المخاطر.
كيف تطبق ذلك في حسابك؟
يمكنك بناء ورقة بسيطة لكل صفقة تحتوي على:
رأس المال
نسبة المخاطرة
مبلغ المخاطرة
سعر الدخول
وقف الخسارة
المسافة بين الدخول والوقف
حجم المركز
التكاليف المتوقعة
التعرضات المرتبطة
الخسارة الفعلية بعد التنفيذ
بعد عدة عشرات من الصفقات، يصبح لديك سجل يمكن مراجعته.
عندها تستطيع أن ترى هل كانت نسبة المخاطرة مناسبة فعلًا لسلوك استراتيجيتك، بدل الاعتماد على رقم منتشر في مقال أو فيديو.
وهنا يصبح سجل التداول أداة تحليل، وليس مجرد دفتر للصفقات.
الأسئلة الشائعة
كيف يتم تحديد المخاطر؟
تبدأ بتحديد مقدار الخسارة المقبولة كنسبة أو مبلغ، ثم تربطه بمستوى الخروج والمسافة بين الدخول ووقف الخسارة. بعد ذلك تحدد حجم المركز الذي يبقي الخسارة المخططة ضمن الحد الذي وضعته.
كم نسبة المخاطرة المناسبة لكل صفقة؟
لا توجد نسبة واحدة مناسبة لجميع المتداولين. نسب 1% و2% شائعة في المواد التعليمية، لكن CME توضح أن قاعدة 2% نفسها اختيار وليست معيارًا عالميًا إلزاميًا. [2]
كيف يمكنني إدارة المخاطر في التداول؟
ابدأ بتحديد المخاطرة قبل الدخول، ثم استخدم حجم مركز مناسب، وراجع وقف الخسارة، والسيولة، والتكاليف، والارتباط بين المراكز، والرافعة المالية والسحب من رأس المال.
هل وقف الخسارة يضمن خسارة محددة؟
لا. في أمر Stop التقليدي يتحول الأمر إلى Market Order عند التفعيل، ولذلك قد يكون التنفيذ عند سعر مختلف عن سعر الوقف، خصوصًا أثناء التقلبات أو نقص السيولة. [4]
ما الفرق بين المخاطرة لكل صفقة وحجم الصفقة؟
المخاطرة هي المبلغ الذي تقبل خسارته إذا تحقق سيناريو الخروج. أما حجم الصفقة فهو عدد الأسهم أو الوحدات أو العقود التي تستخدمها لتحقيق ذلك المستوى من المخاطرة.
هل المخاطرة بنسبة 1% تعني أنني أستثمر 1% فقط من الحساب؟
لا.
إذا كان لديك حساب 50,000 دولار ومخاطرتك 1%، فهذا يعني أن ميزانية الخسارة النظرية تبلغ 500 دولار. قيمة المركز يمكن أن تكون أكبر بكثير من 500 دولار، حسب سعر الدخول ووقف الخسارة.
ماذا يحدث إذا كانت لدي عدة صفقات مرتبطة؟
يجب ألا تنظر إليها كأنها مخاطر مستقلة تمامًا. إذا كانت تعتمد على عامل مشترك، فقد يرتفع التعرض الكلي للمحفظة حتى لو كانت مخاطرة كل صفقة منفردة منخفضة.
الخلاصة
كيف تحدد المخاطرة لكل صفقة؟ لا تبدأ من عدد الأسهم أو العقود التي تريد شراءها. ابدأ من مقدار الخسارة الذي تقبله، ثم حدد مستوى إبطال الفكرة، وبعدها احسب حجم المركز الذي يلتزم بميزانية المخاطرة.
الخطوة العملية الوحيدة: قبل صفقتك القادمة، احسب مبلغ المخاطرة أولًا ثم اجعل حجم المركز نتيجة لهذا الرقم، وليس العكس.
هذا المحتوى تعليمي ولا يمثل توصية استثمارية شخصية. تختلف المخاطر والتنفيذ والعمولات وشروط الهامش والأوامر بين الأسواق والوسطاء والأدوات المالية، ويجب مراجعة شروط الوسيط قبل التطبيق.
“`