
هل حدث لك نفس الشيء أو رأيت متداول آخر وتساءلت لماذا استراتيجية تداول ناجحة تخسر؟ لماذا يخسر المتداولون؟
قد تكون لديك طريقة تداول أعطتك نتائج جيدة في الماضي، ثم تبدأ الخسائر فجأة. تغير القواعد، تراجع الثقة، وتبدأ بالبحث عن طريقة جديدة. لكن أحيانًا لا تكون المشكلة في الاستراتيجية أصلًا.لماذا يخسر المتداولين
جدول المحتويات
المشكلة ليست دائمًا في الاستراتيجية
هناك سؤال يستحق التوقف عنده.
إذا كانت طريقة التداول قد حققت نتائج جيدة سابقًا، فلماذا يمكن أن تبدأ بالخسارة لاحقًا؟
قد يكون السبب تغير ظروف السوق. وقد تكون المشكلة في تكاليف التنفيذ. وربما أصبحت القواعد ملائمة للماضي أكثر مما ينبغي. وفي حالات أخرى تكون الاستراتيجية ما زالت تعمل إحصائيًا، لكن المتداول نفسه بدأ ينفذها بطريقة مختلفة.
هذه النقطة مهمة لأن الخسائر المتتالية لا تعني تلقائيًا أن استراتيجية تداول ناجحة أصبحت فاشلة.
وفي المقابل، الأرباح السابقة لا تثبت أنها ستظل ناجحة في المستقبل.
بين الأمرين توجد مساحة كبيرة تحتاج إلى تحليل هادئ.
لماذا استراتيجية تداول ناجحة تخسر؟
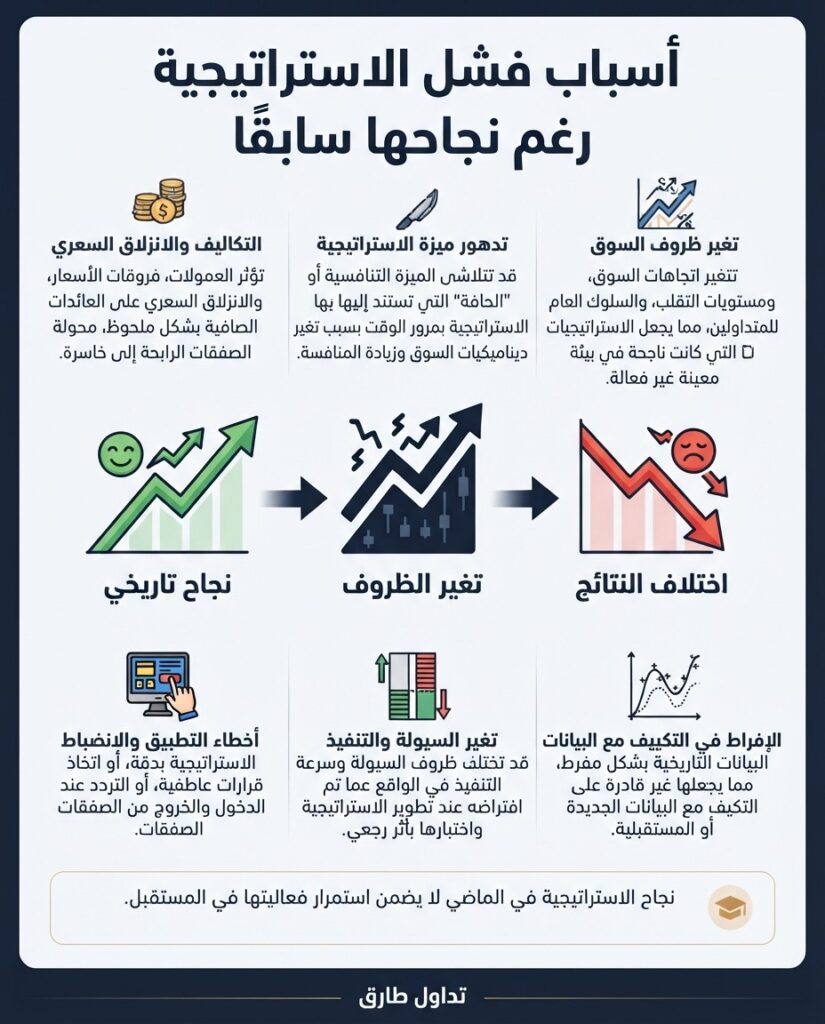
لفهم المشكلة، يجب أولًا التمييز بين ثلاثة أشياء مختلفة.
هناك الفكرة التي تقوم عليها طريقة التداول.
وهناك القواعد التي تحول الفكرة إلى قرارات شراء وبيع.
وهناك التنفيذ الذي يحدث فعليًا في السوق.
قد تكون الفكرة منطقية، والقواعد جيدة، لكن التنفيذ سيئ.
وقد يكون التنفيذ ممتازًا، لكن القواعد نفسها لم تعد مناسبة لظروف السوق.
وقد يكون كل شيء جيدًا، لكن نتائجك الحالية تقع ببساطة داخل نطاق الخسائر المتوقع إحصائيًا.
لهذا فإن الحكم على الطريقة من خلال عدة صفقات فقط قد يقود إلى استنتاج خاطئ.
1. تغير ظروف السوق
السوق لا يتحرك دائمًا بالطريقة نفسها.
هناك فترات اتجاهية واضحة. وهناك فترات جانبية. وهناك فترات ترتفع فيها التقلبات بشدة، وفترات أخرى تصبح فيها حركة الأسعار أكثر هدوءًا.
طريقة تعتمد على استمرار الاتجاه قد تعمل بشكل جيد عندما تكون الاتجاهات واضحة، لكنها قد تنتج إشارات كاذبة كثيرة عندما يتحرك السعر داخل نطاق ضيق.
والعكس صحيح.
قد تكون الطريقة مناسبة للأسواق المتذبذبة، ثم تبدأ نتائجها بالتراجع عندما يظهر اتجاه قوي.
لهذا فإن السؤال ليس فقط:
هل الاستراتيجية مربحة؟
بل:
في أي ظروف تكون مربحة؟
هذه نقطة أكثر أهمية.
في إدارة المحافظ والاستثمار الكمي، تُستخدم اختبارات السيناريو وتحليل الفترات المختلفة لفهم كيفية تصرف النماذج في ظروف سوق متباينة. ويشير CFA Institute إلى أن البيانات المالية قد تتعرض إلى تغيرات هيكلية، وأن الاختبار التاريخي وحده لا يغطي جميع الظروف المستقبلية الممكنة.
2. الاستراتيجية الرابحة لا تربح كل صفقة
هذه من أبسط النقاط، لكنها من أكثرها إرباكًا للمبتدئين.
افترض أن طريقة تداول لديها معدل فوز يبلغ 45%.
قد يبدو الرقم منخفضًا.
لكن إذا كان متوسط الربح في الصفقة الرابحة أكبر بكثير من متوسط الخسارة، فقد تكون الطريقة ذات قيمة متوقعة إيجابية.
مثال مبسط:
لنفترض 100 صفقة.
45 صفقة رابحة.
55 صفقة خاسرة.
إذا كان متوسط الربح في الصفقة الرابحة 200 دولار، ومتوسط الخسارة في الصفقة الخاسرة 100 دولار، فإن:
45 × 200 = 9,000 دولار
55 × 100 = 5,500 دولار
النتيجة النظرية قبل التكاليف = 3,500 دولار.
هذا لا يعني أن هذه النتيجة ستتكرر في المستقبل. المثال فقط يوضح أن معدل الفوز وحده لا يكفي للحكم على طريقة التداول.
يمكن لطريقة لديها معدل فوز أقل من 50% أن تكون مربحة.
ويمكن لطريقة لديها معدل فوز مرتفع أن تكون خاسرة إذا كانت الخسائر الكبيرة تمحو الأرباح الصغيرة.
إذا كنت في بداية التعلم كيف تتداول في سوق الاسهم فهذا الدليل ربما يفيدك
3. الخسائر المتتالية لا تعني بالضرورة أن الطريقة فشلت
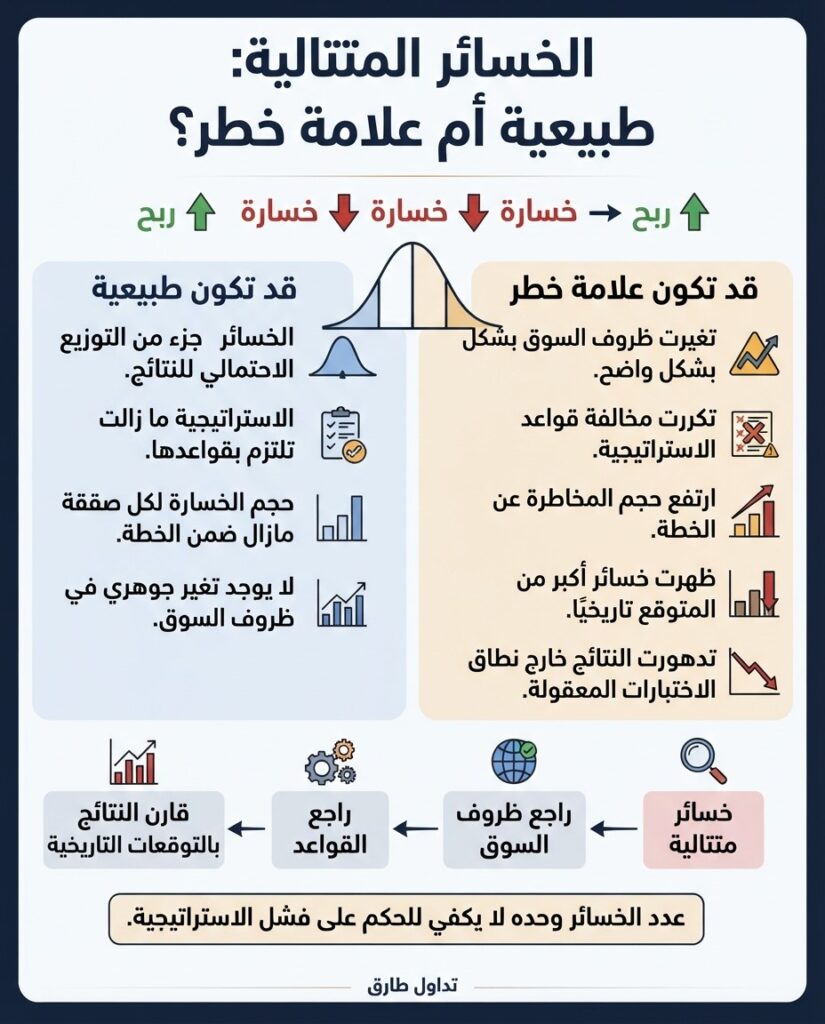
هنا تبدأ المشكلة النفسية.
المتداول يحقق عشر صفقات جيدة، ثم يخسر خمس صفقات متتالية.
فيبدأ بالتفكير:
“هناك خطأ.”
ربما.
لكن ليس بالضرورة.
إذا كانت الخسائر المتتالية ممكنة ضمن الاختبارات التاريخية، فإن حدوثها في التداول الحقيقي لا يثبت وحده أن الطريقة لم تعد صالحة.
لهذا يجب أن تعرف قبل استخدام أي طريقة ما هو Maximum Drawdown التاريخي، وما أطول سلسلة خسائر ظهرت، وما مدى تذبذب النتائج.
بدون هذه المعلومات، لن تعرف هل ما يحدث طبيعي أم غير طبيعي.
وهنا تظهر أهمية العينة.
خمس صفقات لا تكفي عادة للحكم على نظام تداول.
وعشر صفقات أيضًا قد لا تكفي.
كلما كان أسلوب التداول متغيرًا وعشوائيًا بدرجة أكبر، احتجت إلى عينة أوسع لفهم الأداء.
4. المشكلة قد تكون في إدارة المخاطر
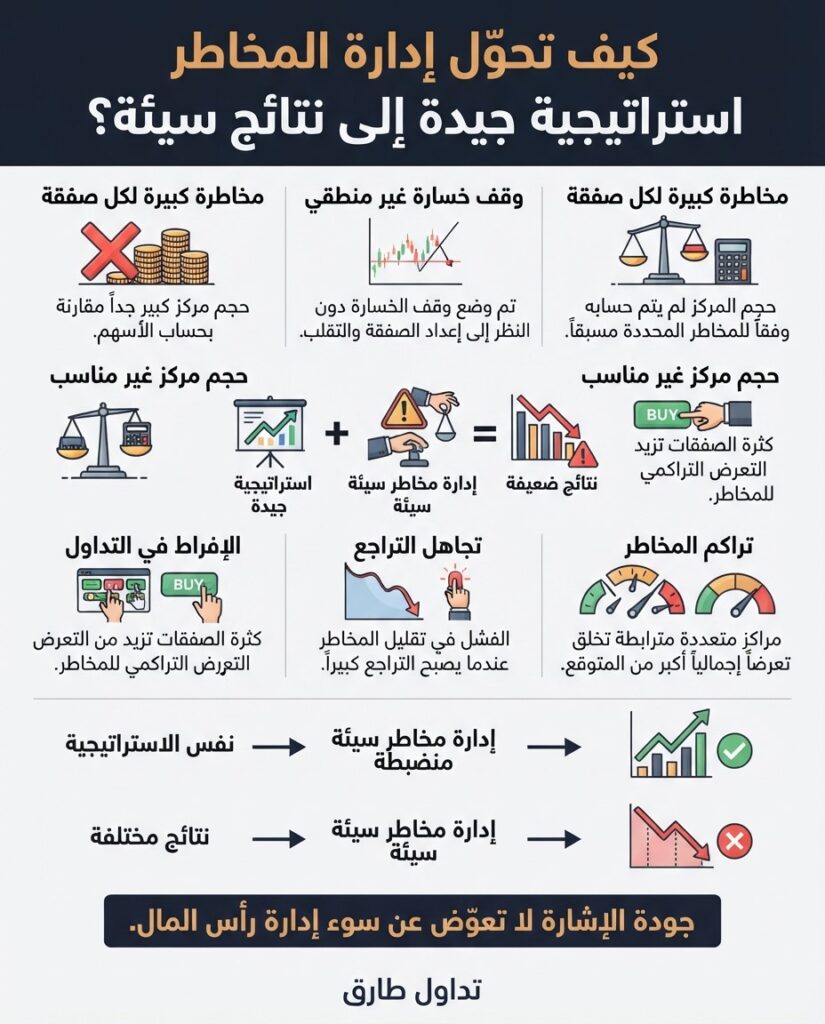
أحيانًا تكون طريقة التداول مقبولة، لكن حجم الصفقة كبير جدًا.
وهذا فرق جوهري.
لنفترض أن لديك حسابًا بقيمة 20,000 دولار.
قررت أن تخاطر بنسبة 1% من الحساب في الصفقة.
المبلغ النظري المعرض للخسارة هو:
20,000 × 1% = 200 دولار.
إذا وصلت الصفقة إلى مستوى الخروج المحدد، تكون الخسارة المستهدفة نحو 200 دولار قبل تكاليف التنفيذ.
لكن إذا قررت فجأة أن تخاطر بنسبة 5% لأنك “واثق جدًا” من الصفقة، أصبحت المخاطرة 1,000 دولار.
الطريقة نفسها لم تتغير.
لكن النتيجة على الحساب تغيرت بشكل كبير.
وهذا هو السبب في أن Position Sizing جزء أساسي من إدارة المخاطر.
يمكن لطريقة تداول ذات توقع إيجابي أن تؤدي إلى تراجع حاد إذا استخدم المتداول حجم مراكز أكبر مما يستطيع الحساب تحمله.
5. زيادة المخاطرة بعد الخسائر
هذه مشكلة مختلفة.
المتداول يخسر 300 دولار.
ثم يقول:
“سأرفع حجم الصفقة القادمة لأستعيدها.”
الخسارة التالية تزيد.
فيضاعف الحجم مرة أخرى.
هنا يتحول التداول من تطبيق منهج إلى محاولة لتعويض الخسائر.
وقد يصبح حجم المخاطرة نفسه سببًا في انهيار الحساب.
من الناحية العملية، لا تحتاج إلى منع الخسائر بالكامل. تحتاج إلى منع الخسارة الواحدة أو سلسلة الخسائر من إخراجك من اللعبة.
6. الفرق بين Backtesting والتداول الحقيقي
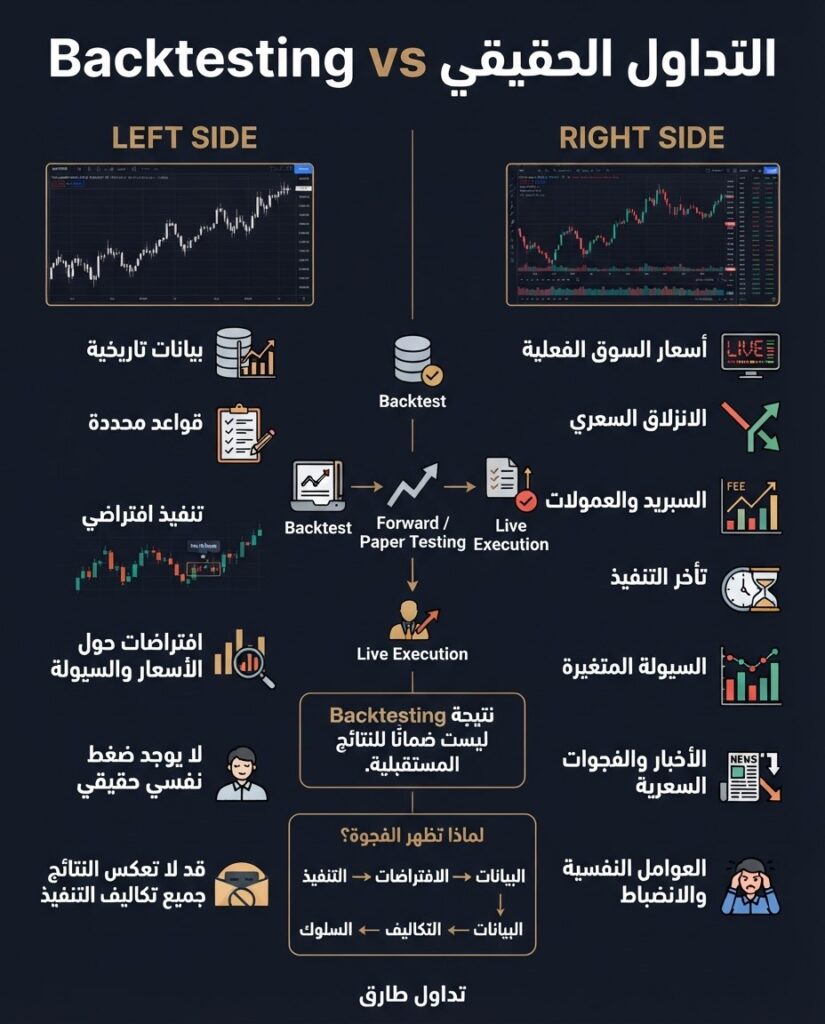
هذه من أهم النقاط في الموضوع كله.
Backtesting يخبرك كيف كان من الممكن أن تتصرف طريقة معينة باستخدام بيانات تاريخية وفق افتراضات محددة.
لكنه ليس نسخة مطابقة للمستقبل.
وقد تكون البيانات التاريخية نفسها تحتوي على مشكلات في طريقة الاختبار.
على سبيل المثال:
هل استخدمت معلومات كانت متاحة فعلًا في وقت اتخاذ القرار؟
هل أدخلت الشركات التي اختفت من السوق؟
هل افترضت تنفيذ الأوامر بسعر مثالي؟
هل حسبت العمولات؟
هل حسبت الانزلاق السعري؟
هل جربت قواعد كثيرة حتى وجدت أفضل نتيجة؟
هذه الأسئلة مهمة.
ويشير CFA Institute إلى مخاطر look-ahead bias و survivorship bias وover fitting data mining عند إجراء الاختبارات التاريخية.
7. Over Fitting يجعل الماضي يبدو أجمل من الواقع
لنفترض أنك اختبرت مئات القواعد.
غيرت الفترة الزمنية.
غيرت المؤشر.
غيرت مستوى الدخول.
غيرت وقف الخسارة.
غيرت شروط الخروج.
وفي النهاية وجدت نسخة تحقق نتائج ممتازة تاريخيًا.
هل يعني هذا أنك وجدت طريقة قوية؟
ليس بالضرورة.
قد تكون جعلت القواعد ملائمة جدًا للبيانات التي استخدمتها.
هذا هو Over Fitting.
بمعنى بسيط، أصبحت الطريقة جيدة في تفسير الماضي، لكنها قد لا تكون جيدة في التعامل مع بيانات جديدة.
الإفراط في ملاءمة النموذج للبيانات التاريخية قد يؤدي إلى أداء ممتاز داخل العينة وضعف في سيناريوهات جديدة لم تدخل في عملية بناء النموذج.
وهذه إحدى أهم المشاكل التي يجب أن يفهمها أي شخص يعتمد على Backtesting.
8. تكاليف التداول تأكل الميزة الصغيرة
قد تبدو طريقة التداول مربحة على الورق.
لكن ماذا يحدث بعد إدخال التكاليف؟
هناك:
- العمولة
- السبريد
- الانزلاق السعري
- رسوم السوق أو المنصة حسب الحالة
- الضرائب حسب الولاية القضائية
- تكلفة التأخير في التنفيذ
- تأثير حجم الأمر على السعر في بعض الحالات
CFA Institute يميز بين التكاليف المباشرة والتكاليف غير المباشرة، ويشير إلى أن spread وتأثير السوق والتأخير والأوامر غير المنفذة يمكن أن تدخل ضمن تكلفة تنفيذ القرار الاستثماري.
إذا كانت الطريقة تحقق ميزة صغيرة جدًا في كل صفقة، فقد تكون التكاليف كافية لتقليص هذه الميزة أو إزالتها.
وهذا مهم جدًا في التداول قصير الأجل.
كلما زاد عدد الصفقات، زادت أهمية تكلفة التنفيذ.
9. التنفيذ الحقيقي يختلف عن السعر المثالي
في الاختبار قد تقول:
“سأشتري عند 100.”
لكن في السوق الحقيقي قد يتم التنفيذ عند 100.05 أو 100.10 أو أعلى حسب السيولة وسرعة الحركة ونوع الأمر.
قد يكون الفرق صغيرًا في صفقة واحدة.
لكن إذا تكرر مئات المرات، يصبح له أثر.
ولهذا يجب ألا تنظر إلى الربحية الإجمالية فقط.
انظر إلى Execution Quality.
هل تحصل على الأسعار التي افترضتها؟
هل هناك فرق بين سعر الإشارة وسعر التنفيذ؟
هل تحدث الانزلاقات في أوقات معينة؟
هذه التفاصيل قد تكشف سببًا لا يظهر في الرسم البياني.
10. المتداول نفسه قد يغير الطريقة
هذه النقطة لا تظهر في Backtesting.
الاختبار يطبق القواعد كما كتبتها.
المتداول قد لا يفعل ذلك.
مثلًا:
تظهر إشارة دخول.
يدخل المتداول متأخرًا لأنه متردد.
تتحرك الصفقة لصالحه.
لا يغلقها عند الهدف لأنه يريد المزيد.
ثم يعود السعر.
بعدها تظهر إشارة خروج.
يرفض الخروج لأنه لا يريد تسجيل خسارة.
الآن ماذا حدث؟
هل فشلت الطريقة؟
ربما لا.
المشكلة أن المتداول لم ينفذها.
وهنا يظهر الفرق بين System Performance و Trader Performance.
11. الإفراط في التداول
قد يكون لديك نظام يعطي ثلاث إشارات في الأسبوع.
لكن المتداول يريد نتيجة يومية.
فيبدأ بالبحث عن صفقات إضافية.
يفتح صفقات لا تحقق الشروط الأصلية.
ثم تتراكم الرسوم، ويزداد التعرض للسوق، وتظهر خسائر لم تكن موجودة في الاختبار.
SEC أشارت في موادها التعليمية إلى أن بعض السلوكيات الاستثمارية مثل التداول النشط يمكن أن تضر بالأداء، كما تناولت أبحاث سلوكية مرتبطة بالثقة المفرطة وتأثيرات سلوكية أخرى على قرارات المستثمرين.
عدم وجود صفقة ليس فشلًا.
أحيانًا يكون أفضل قرار هو عدم التداول.
إقرأ أيضا إفهم كيفية عمل الاسهم تعمل الأسهم
12. الثقة المفرطة بعد سلسلة أرباح
هناك مشكلة عكسية.
المتداول يربح عدة صفقات.
يشعر أنه فهم السوق.
يرفع حجم المراكز.
يتوقف عن الالتزام بحد المخاطرة.
ثم تأتي صفقة خاسرة كبيرة.
الثقة المفرطة ليست مجرد شعور نفسي. يمكن أن تؤثر مباشرة في حجم المخاطرة وعدد الصفقات والانضباط.
وتشير أبحاث FINRA Foundation الحديثة إلى وجود فجوة بين الثقة في المعرفة المالية والمعرفة الموضوعية لدى بعض مستخدمي وسائل التواصل والمتابعين للمؤثرين الماليين.
لهذا لا ينبغي أن تقيس جودة منهجك من خلال شعورك بالثقة.
قِسها بالبيانات.
13. تجاهل ظروف السوق
قد تكون الطريقة مصممة لأسهم ذات سيولة عالية.
ثم يبدأ المتداول باستخدامها على أسهم صغيرة ضعيفة السيولة.
قد تكون الطريقة مصممة لفترة يومية.
ثم يستخدمها على الرسم لخمس دقائق.
قد تكون مبنية على اتجاه واضح.
ثم يستخدمها في سوق جانبي.
القواعد لم تتغير.
لكن البيئة تغيرت.
وهذا سبب آخر يجعل تحديد Market Regime مهمًا عند تقييم الأداء.
14. تغيير القواعد بعد كل خسارة
هذه عادة خطيرة.
خسرت ثلاث صفقات.
تغير شرط الدخول.
خسرت صفقتين.
تغير وقف الخسارة.
ثم تغير الهدف.
بعد فترة لم تعد تعرف ما هي الطريقة الأصلية.
أصبح لديك مجموعة من القرارات المتغيرة.
إذا كنت تريد تقييم طريقة تداول، يجب أن تعرف بالضبط ما هي القواعد التي تختبرها.
لا يمكنك تقييم شيء يتغير بعد كل نتيجة.
15. لماذا يخسر المتداولون رغم أن لديهم طريقة جيدة؟
لأن امتلاك طريقة لا يعني القدرة على تنفيذها.
قد تكون المشكلة في:
حجم الصفقة
أو الانضباط
أو كثرة التداول
أو الرافعة
أو تغيير القواعد
أو عدم احتساب التكاليف
أو التداول في ظروف لا تناسب الطريقة
أو الاعتماد على نتائج تاريخية مبالغ فيها
أو ببساطة أن الطريقة لم تكن تملك ميزة حقيقية من البداية.
لهذا يجب تحليل المشكلة من أكثر من زاوية.
هل الخسائر المتتالية تعني أن طريقة التداول فشلت؟
لا.
هذه إجابة مهمة.
الخسائر المتتالية قد تكون جزءًا طبيعيًا من توزيع النتائج.
لكنها تصبح أكثر إثارة للقلق عندما تترافق مع تغير واضح في المقاييس التي كانت تدعم الطريقة.
مثلًا:
انخفاض واضح في Expectancy.
زيادة كبيرة في Maximum Drawdown.
انخفاض معدل الربح مع بقاء متوسط الخسارة كما هو.
زيادة تكاليف التداول.
اختفاء الميزة في اختبار خارج العينة.
أو تغير ظروف السوق بشكل واضح.
لا يوجد رقم واحد يحدد متى تفشل كل طرق التداول.
المعيار يعتمد على طبيعة الطريقة وبياناتها التاريخية.
كيف تعرف هل المشكلة في الاستراتيجية أم في المتداول؟
يمكن استخدام اختبار بسيط من ثلاث مراحل.
المرحلة الأولى
راجع القواعد الأصلية.
هل التزمت بها فعلًا؟
المرحلة الثانية
راجع البيانات.
هل تراجع الأداء يحدث داخل النطاق التاريخي المتوقع أم تجاوزه؟
المرحلة الثالثة
افصل بين الأداء النظري والتنفيذ الفعلي.
إذا كانت الطريقة تحقق نتائج مقبولة عند تطبيق القواعد، لكن حسابك لا يعكس ذلك، فابحث في التنفيذ والسلوك وحجم المراكز والتكاليف.
هذا التفريق يوفر عليك تغيير طريقة قد لا تكون هي المشكلة.
مثال رقمي على الفرق بين الطريقة وحجم المخاطرة
لنفترض أن حسابًا قيمته 50,000 دولار.
المتداول الأول يخاطر بـ0.5% في الصفقة.
أي 250 دولارًا.
المتداول الثاني يستخدم الطريقة نفسها، لكنه يخاطر بـ3%.
أي 1,500 دولار.
إذا تعرض الاثنان لخمس خسائر متتالية، فالأثر النظري قبل احتساب التغير في حجم الحساب يصبح مختلفًا جدًا.
الأول تعرض لخسارة إجمالية تقارب 1,250 دولارًا.
الثاني تعرض لخسارة تقارب 7,500 دولار.
الطريقة واحدة.
لكن إدارة المخاطر مختلفة تمامًا.
وهذا يوضح لماذا لا يمكن الحكم على نظام التداول بمعزل عن Position Sizing.
ماذا تقول الدراسات عن خسائر المتداولين؟
يجب هنا التعامل مع الإحصائيات بحذر.
لا توجد نسبة عالمية واحدة يمكن استخدامها للقول إن “معظم المتداولين يخسرون X%” في جميع الأسواق والمنتجات.
لكن توجد دراسات ميدانية قوية على مجموعات محددة.
في دراسة عن متداولي Day Trading في سوق العقود المستقبلية للأسهم في البرازيل، تابع الباحثون جميع الأفراد الذين بدأوا التداول بين 2013 و2015، ووجدوا أن 97% ممن استمروا أكثر من 300 يوم خسروا المال. هذه النتيجة تخص سوقًا ومنتجًا وسلوكًا محددًا، ولذلك لا ينبغي تحويلها إلى إحصائية عن كل أنواع تداول الأسهم.
وفي دراسة أخرى على متداولي اليوم في تايوان، وجد الباحثون أن الأداء الإجمالي للمتداولين كان سلبيًا، وأن المتداولين الذين لديهم تاريخ من الخسائر شكلوا نسبة كبيرة من حجم التداول.
المغزى ليس حفظ رقم 97%.
المغزى هو أن التداول النشط يحتاج إلى التعامل معه كنشاط عالي المخاطر يحتاج إلى منهج، وبيانات، وضبط للتكاليف، وإدارة رأس المال.
لماذا لا أحب عبارة “90% من المتداولين يخسرون”؟
لأنها غالبًا تُستخدم خارج سياقها.
توجد فروق بين:
- تداول الأسهم
- التداول اليومي
- العقود المستقبلية
- الفوركس
- CFDs
- الخيارات
- التداول بالرافعة
كما تختلف الفترات الزمنية والعينات وتعريف “الخسارة”.
لذلك عندما ترى رقمًا صادمًا عن خسائر المتداولين، اسأل:
من هم المتداولون؟
ما السوق؟
ما المنتج؟
ما الفترة؟
هل الرقم قبل التكاليف أم بعدها؟
هل الدراسة تتابع جميع المتداولين أم عينة؟
هذه الأسئلة أكثر أهمية من الرقم نفسه.
ما الذي يجعل Backtesting أكثر واقعية؟
لا توجد طريقة تجعل الاختبار التاريخي يضمن المستقبل.
لكن يمكن تحسين طريقة التقييم.
ابدأ بقواعد محددة.
اختبر فترة تاريخية مناسبة.
افصل بين بيانات التطوير وبيانات الاختبار.
ضع تكاليف التداول في النموذج.
اختبر فترات مختلفة.
افحص فترات التقلب المرتفع والمنخفض.
راجع أكبر سلسلة خسائر.
اختبر حساسية النتائج لتغير المعايير.
ثم قارن الأداء خارج العينة.
Backtesting هو تقريب للعملية الاستثمارية الواقعية، وليس ضمانًا لما سيحدث مستقبلًا، وأن تحليل السيناريو والحساسية يمكن أن يساعد في فهم مخاطر لم تظهر بوضوح في الاختبار الأساسي.
ماذا عن Profit Factor Expectancy؟
إذا أردت تقييم طريقة تداول بجدية، لا تعتمد على معدل الفوز فقط.
يمكنك النظر إلى عدة مقاييس.
Win Rate
نسبة الصفقات الرابحة.
Average Win
متوسط الربح في الصفقات الرابحة.
Average Loss
متوسط الخسارة في الصفقات الخاسرة.
Expectancy
القيمة المتوقعة لكل صفقة وفق بيانات الاختبار أو سجل التداول.
Profit Factor
إجمالي الأرباح مقسومًا على إجمالي الخسائر بالقيمة المطلقة.
Maximum Drawdown
أكبر تراجع من قمة إلى قاع خلال الفترة.
كل مقياس يخبرك بجزء مختلف من القصة.
ولا ينبغي أن تنظر إلى واحد منها منفردًا.
هل يجب تغيير الطريقة بعد الخسائر؟
ليس مباشرة.
قبل تغييرها اسأل:
هل طبقت القواعد؟
هل كانت العينة كبيرة بما يكفي؟
هل حدث تغير في السوق؟
هل ارتفعت التكاليف؟
هل تغيرت السيولة؟
هل زاد حجم مراكزي؟
هل أصبحت أدخل صفقات لم تكن ضمن الخطة؟
إذا كانت الإجابات تشير إلى مشكلة في التنفيذ، فتغيير الطريقة قد لا يحل المشكلة.
أما إذا كانت البيانات تظهر تراجعًا منهجيًا ومستمرًا في الميزة بعد اختبار مناسب، فهنا يصبح من المنطقي إعادة فحص الفرضية والقواعد.
حالة افتراضية: خالد والطريقة التي توقفت عن العمل
خالد لديه حساب بقيمة 20,000 دولار.
اختبر طريقة تداول على بيانات تاريخية ووجد أنها حققت نتائج جيدة.
بدأ التداول الحقيقي.
خلال الشهر الأول حقق أرباحًا.
في الشهر الثاني خسر.
في الشهر الثالث بدأت الخسائر تتكرر.
قرر أن الطريقة فشلت.
لكن عندما راجع سجله وجد شيئًا مختلفًا.
في الاختبار كان يخاطر بنسبة 1%.
في التداول الحقيقي أصبح يخاطر بنسبة 2.5%.
في الاختبار كان يتداول فقط في اتجاه السوق.
في التداول الحقيقي بدأ يأخذ الإشارات في السوق الجانبي.
وفي الاختبار احتسب تكاليف التنفيذ.
في التداول الحقيقي تجاهلها.
المشكلة لم تكن عاملًا واحدًا.
كان هناك اختلاف بين الطريقة التي اختبرها والطريقة التي طبقها.
وهذا السيناريو أكثر شيوعًا مما يبدو.
كيف تقلل احتمال خسارة رأس المال بسبب أخطاء التداول؟
ابدأ بأشياء بسيطة.
حدد مقدار المخاطرة قبل الدخول.
لا تغير القاعدة أثناء الصفقة لمجرد أن السعر تحرك ضدك.
لا تضاعف حجم الصفقة بهدف تعويض خسارة.
سجل جميع الصفقات.
احسب تكاليف التداول.
راقب Maximum Drawdown.
راجع الأداء على عينة مناسبة.
ولا تجعل نتيجة أسبوع واحد سببًا لإعادة بناء كل شيء.
عندما أراجع أداء طريقة تداول، لا أبدأ بالسؤال عن آخر صفقة. أبدأ بالسجل الكامل. الصفقة الأخيرة قد تكون مجرد نتيجة عشوائية، بينما السجل يكشف السلوك المتكرر.
هل هذا الموضوع مناسب لك؟
إذا كنت تتساءل لماذا تتراجع نتائج طريقة كانت مربحة، أو لماذا تختلف نتائجك عن Backtesting، فهذا الموضوع مناسب لك.
أما إذا كنت تبحث عن سهم مضمون أو نسبة ربح يومية ثابتة، فالمشكلة مختلفة من الأساس.
التداول لا يوفر نتيجة ثابتة يمكن الاعتماد عليها يوميًا.
والهدف من تحليل الأداء ليس العثور على يقين غير موجود.
الهدف هو فهم أين تأتي الأرباح، وأين تأتي الخسائر، وما مقدار المخاطرة التي تتحملها مقابل هذه الاحتمالات.
شجرة قرار سريعة
1. هل طبقت القواعد كما هي؟
لا → راجع التنفيذ.
نعم → انتقل للخطوة الثانية.
2. هل الأداء الحالي داخل نطاق النتائج التاريخية؟
نعم → لا تتسرع في الحكم.
لا → انتقل للخطوة الثالثة.
3. هل تغير السوق أو التكاليف أو خصائص الطريقة؟
نعم → أعد اختبار الفرضية.
لا → راجع البيانات والقواعد والعينة قبل اتخاذ قرار.
الأسئلة الشائعة
هل يمكن أن تخسر طريقة تداول كانت مربحة سابقًا؟
نعم. قد تتغير ظروف السوق، أو ترتفع تكاليف التنفيذ، أو تكون النتائج التاريخية متأثرة بـOverfitting، أو تتغير خصائص الأصل الذي تطبق عليه القواعد.
هل الخسائر المتتالية تعني أن الطريقة فاشلة؟
ليس بالضرورة. يجب مقارنة سلسلة الخسائر بما ظهر تاريخيًا، مع النظر إلى حجم العينة وMaximum Drawdown والقيمة المتوقعة وبقية المقاييس.
لماذا يخسر المتداول رغم التزامه بالخطة؟
قد تكون الخطة نفسها غير مناسبة لظروف السوق الحالية، أو قد تكون المخاطرة كبيرة مقارنة برأس المال، أو تكون تكاليف التنفيذ أعلى من المتوقع.
هل معدل الفوز المرتفع يعني أن التداول مربح؟
لا. يجب النظر أيضًا إلى متوسط الربح ومتوسط الخسارة والتكاليف والقيمة المتوقعة. معدل الفوز وحده لا يحدد النتيجة النهائية.
لماذا تختلف نتائج Backtesting عن التداول الحقيقي؟
لأن الاختبار قد يفترض تنفيذًا مثاليًا أو يقلل من أثر التكاليف والانزلاق، وقد يتأثر بـLook-ahead Bias أو Survivorship Bias أو Overfitting. كما أن ظروف السوق المستقبلية قد تختلف عن الفترة التاريخية.
هل التداول النفسي سبب حقيقي للخسائر؟
السلوك يمكن أن يؤثر في النتائج عندما يؤدي إلى التداول المفرط أو الثقة المفرطة أو تجاهل قواعد الخروج أو تغيير حجم المخاطرة. وتناقش مصادر تعليم المستثمرين هذه الأنماط باعتبارها عوامل يمكن أن تضر بالأداء.
هل يجب تغيير الطريقة بعد عدة خسائر؟
ليس بالضرورة. قبل تغييرها، راجع العينة، وطريقة التنفيذ، وظروف السوق، والتكاليف، وحجم المخاطرة. التغيير المستمر بعد كل سلسلة خسائر يمنعك من معرفة ما إذا كانت القواعد نفسها تعمل.
هل يمكن الاعتماد على استراتيجية تداول ناجحة في الماضي؟
الأداء التاريخي قد يساعد في دراسة الفرضية، لكنه لا يضمن النتائج المستقبلية. يجب النظر إلى الاختبار التاريخي كأداة تحليل وليس كضمان.
الخلاصة
لفهمها من الخلاصة ’لماذا استراتيجية تداول ناجحة تخسر؟ ولماذا يخسر المتداولين؟ أحيانًا لأن السوق تغير. وأحيانًا لأن الاختبار كان متفائلًا أكثر من اللازم. وأحيانًا لأن التكاليف أكلت الميزة الصغيرة. وفي حالات كثيرة يكون الفرق بين النتائج النظرية والنتائج الفعلية في التنفيذ وإدارة المخاطر.
أما لماذا يخسر المتداولون، فالإجابة ليست رقمًا واحدًا ولا سببًا واحدًا.
المشكلة قد تكون في الطريقة، أو في السوق، أو في حجم المركز، أو في التكاليف، أو في السلوك، أو في طريقة اختبار الفكرة.
الخطوة العملية الوحيدة التي أنصح بها هي أن تراجع آخر 30 إلى 50 صفقة في سجل واحد، وتقارن القواعد التي كان يفترض أن تطبقها بما نفذته فعلًا، قبل أن تغير طريقة التداول.